Votre mutuelle santé vous coûte chaque mois, et elle n’est pas forcément la moins chère pour ce qu’elle couvre.
Vous voulez savoir si une autre offre vous conviendrait mieux, sans rien payer ? Cet article vous montre pas à pas comment comparer les offres sur LesFurets, gratuitement, et décider ensuite si vous demandez un devis.
Comment comparer sa mutuelle sur LesFurets, en bref ?
Pour comparer, ouvrez la page mutuelle santé de LesFurets et lancez le parcours. Le site annonce une comparaison en 2 minutes environ ; prévoyez un peu plus si vous voulez lire chaque garantie.

Le formulaire demande vos informations et le niveau de couverture souhaité, puis affiche une comparaison des mutuelles santé partenaires adaptée à votre profil. Pas besoin de connaître l’ordre des questions : répondez à chacune dans l’ordre où l’écran les pose.
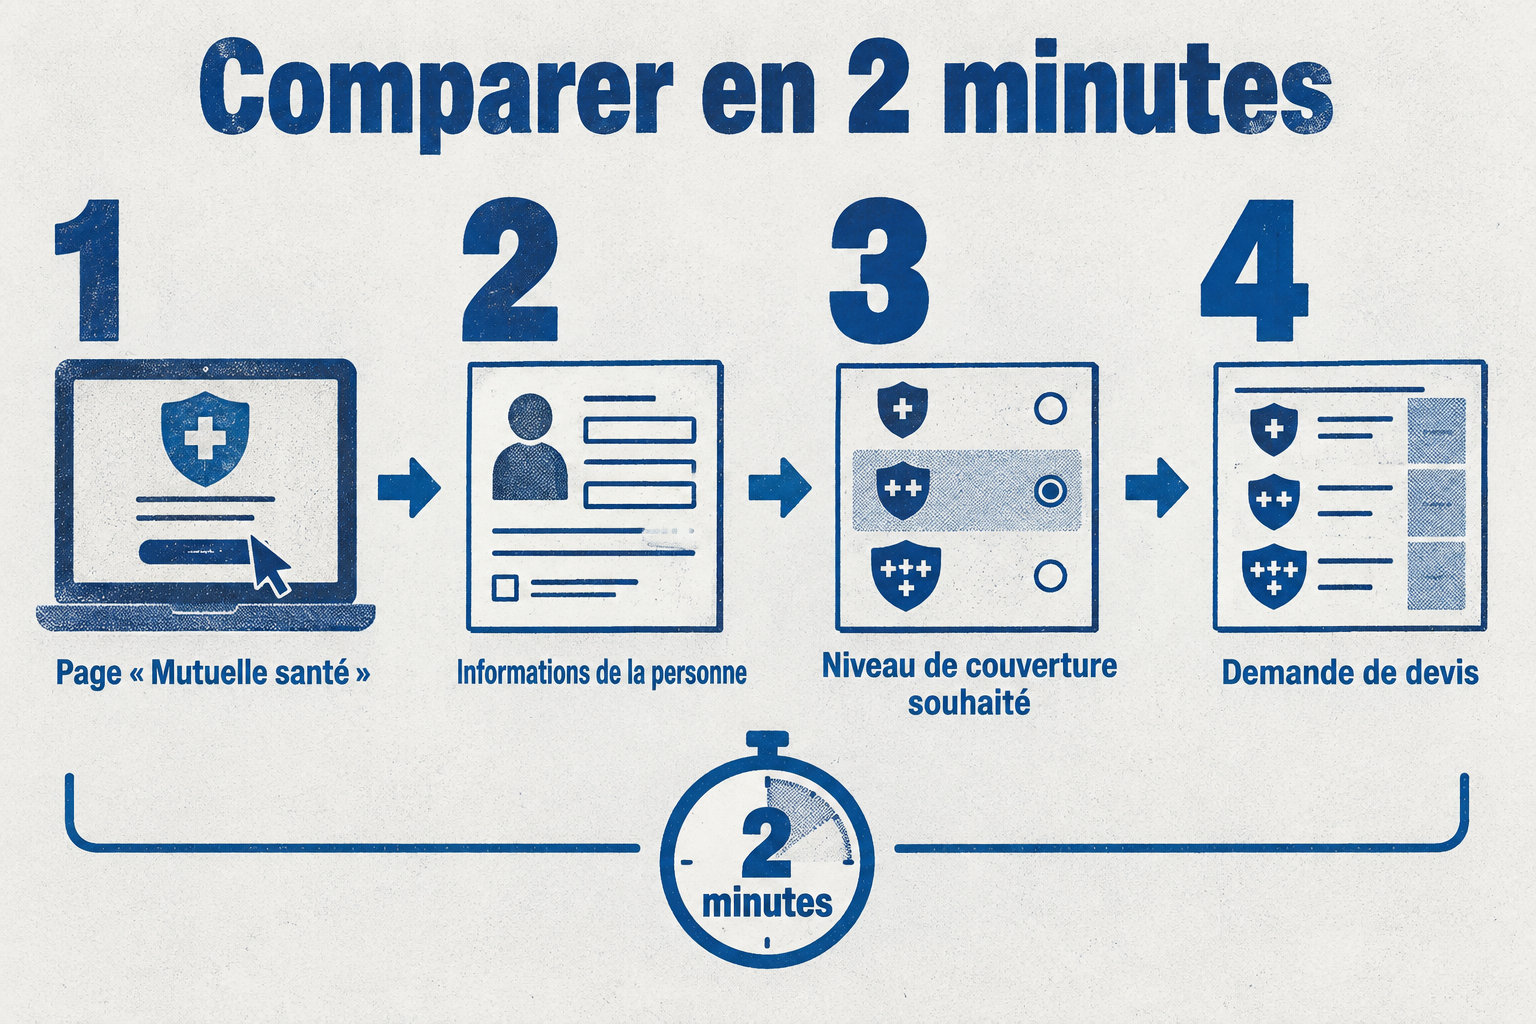
Sur la page de résultats, vous trouvez :
- Une liste d’offres de partenaires du comparateur, de la moins chère à la plus chère.
- Une synthèse des garanties, puis le détail de chaque offre.
- Un outil pour comparer deux offres choisies.
- Une demande de devis gratuite, mais pas de contrat : la souscription se fait ensuite auprès de l’assureur choisi.
Le comparateur LesFurets est-il vraiment gratuit ?
Oui, pour vous, comparer ne coûte rien. La comparaison et la demande de devis sont gratuites : vous ne payez ni pour voir les offres ni pour obtenir un tarif adapté à votre situation.
Vous n’avez rien à payer pour comparer : si un écran vous réclame un paiement avant l’affichage des résultats, arrêtez-vous et vérifiez que vous êtes bien sur le site officiel.
Un comparateur est généralement rémunéré par les assureurs qu’il référence. Il doit informer les internautes de cette rémunération et dire si elle change l’ordre des offres. Un contrat, lui, n’est jamais gratuit : sa cotisation dépend du contrat choisi.
Avant de valider, lisez les cases de consentement et les données que vous acceptez de transmettre. Ne cochez que ce qui vous convient.
Quelles informations saisir dans le formulaire ?
Votre profil et votre situation
Avant de commencer, rassemblez les informations de profil demandées dans le parcours. Pour une mutuelle, il s’agit par exemple de votre nom, de votre prénom, de votre date de naissance, de votre situation professionnelle et de vos besoins de santé.
Notez aussi votre régime d’affiliation, c’est-à-dire le régime de Sécurité sociale auquel vous êtes rattaché. Le comparateur s’en sert pour trier les offres, donc une erreur ici fausse les résultats.
Avant de valider le formulaire, vérifiez ces points sur votre situation :
- Si vos ressources sont modestes, regardez d’abord si vous avez droit à la Complémentaire santé solidaire, avant de choisir une mutuelle payante.
- Cette aide suppose que vous soyez pris en charge par l’Assurance Maladie, alors vérifiez-le dans votre dossier.
- Elle a aussi un plafond de ressources : si vos revenus le dépassent, vous ne pouvez pas en bénéficier.
Le niveau de remboursement visé
Commencez par lister les personnes à couvrir : vous, votre conjoint, vos enfants. Ensuite, pensez aux soins prévus dans l’année, comme une couronne dentaire ou des lunettes.
Ces soins relèvent des postes soins courants, hospitalisation, dentaire et optique : choisissez un niveau pour chacun.
Chaque niveau a sa propre cotisation, et une couverture plus élevée coûte plus cher. Si vous n’avez pas de gros soins prévus, un niveau moyen suffit : comparez-le avec votre budget mensuel.
Comment lire les résultats et comparer deux offres ?
Selon LesFurets, les résultats sont classés du moins cher au plus cher. Le premier n’est donc pas forcément le bon choix : commencez par la synthèse des garanties et remboursements, qui montre ce que chaque offre rembourse.
Ouvrez ensuite le détail d’un seul contrat à la fois. Vous voulez comparer deux offres ? Le comparateur le permet pour celles que vous avez sélectionnées.
Mettez les deux contrats côte à côte, poste par poste, pour voir où ils diffèrent vraiment.
| Critère | Offre A | Offre B |
|---|---|---|
| Part remboursée pour les soins courants, l’hospitalisation, le dentaire et l’optique | Notez le pourcentage pour chaque poste | Notez le pourcentage pour chaque poste |
| Cotisation | Prix du contrat | Prix du contrat |
| Délai de carence | Durée et soins concernés | Durée et soins concernés |
Quelles garanties regarder avant de choisir ?
Les remboursements poste par poste
Un pourcentage de remboursement ne s’applique pas toujours à ce que vous avez payé. Il se calcule sur la base de remboursement, le tarif de référence de l’Assurance Maladie, qui peut être plus bas que la somme facturée.
Si votre médecin est en secteur 2, il fixe ses honoraires et peut facturer un dépassement. Votre complémentaire n’en prend qu’une partie, selon votre contrat. Vérifiez son secteur avant la consultation.
Un contrat responsable donne accès au 100 % Santé pour certains équipements, trois postes sont à vérifier un par un :
- Optique : le 100 % Santé couvre les lunettes qui répondent aux conditions du dispositif.
- Dentaire : le 100 % Santé couvre notamment certains bridges et certaines couronnes.
- Hospitalisation : vérifiez séparément les frais de séjour, les honoraires et la chambre particulière.
Plafonds, exclusions et délais de carence
Avant de comparer les prix, vérifiez le plafond annuel, les exclusions et le délai de carence de chaque poste. Le plafond est le montant maximum remboursé dans l’année. Une offre moins chère avec un plafond bas peut coûter plus cher.
Le délai de carence bloque le remboursement de certains soins au début du contrat. Dans les conditions générales, repérez les soins concernés et la durée. Si vous prévoyez un soin tôt dans le contrat, préférez une offre sans carence.
Que se passe-t-il après avoir reçu un devis ?
Une fois le devis reçu, vous voyez le tarif correspondant à votre situation, pas un prix général. Ce devis ne vous oblige pas à souscrire : vous pouvez le comparer aux autres offres et décider de ne pas donner suite.
Si l’offre vous convient, vous pouvez la retenir. Si elle ne vous convient pas, vous gardez votre complémentaire actuelle et rien ne change pour vous.
Avant de changer, vérifiez la date d’effet du nouveau contrat et ses garanties. Résiliez l’ancien seulement ensuite, pour éviter une période sans couverture.
Pour résilier, visez l’échéance annuelle, ou tout moment après un an de contrat. Dans ce cas, la résiliation est sans frais et prend effet un mois après que l’assureur a reçu votre demande.
Quelles limites garder en tête avec un comparateur ?
Les résultats ne réunissent que des offres de partenaires. Une mutuelle absente de la liste existe quand même : pensez à la chercher ailleurs.
Le classement n’est pas neutre pour autant. Le site peut être rémunéré par certains assureurs, et cela peut peser sur l’ordre des offres. Regardez donc les critères de classement avant de choisir la première ligne.
Dans certaines situations, le comparateur ne suffit pas à lui seul :
- Si vous êtes salarié du secteur privé, votre employeur doit en principe vous proposer une complémentaire santé collective obligatoire.
- Si une dispense d’adhésion s’applique à votre situation, vous pouvez ne pas rejoindre ce contrat collectif. Vérifiez les conditions avant de souscrire un contrat individuel.
- Selon les ressources de votre foyer, la Complémentaire santé solidaire peut être gratuite. Vérifiez votre éligibilité avant de comparer des contrats payants.
Retenez l’essentiel : selon le site, comparer et demander un devis ne coûte rien. Regardez les garanties avant le prix, puis ouvrez une offre à la fois.
Votre prochain pas : rassemblez vos informations, puis lancez le parcours. Si aucune offre ne vous convient, gardez votre complémentaire actuelle, et rien ne change pour vous.